Después de haber debatido el pasado jueves en la radio la problemática de la vivienda en España, considero necesario ordenar algunas ideas sobre una cuestión que ya no admite respuestas simplistas. La vivienda ha dejado de ser un problema sectorial para convertirse en la principal preocupación de los españoles: en septiembre, el 37,5% la situaba como el primer problema del país cuando en 2018 era el 18, según el CIS.
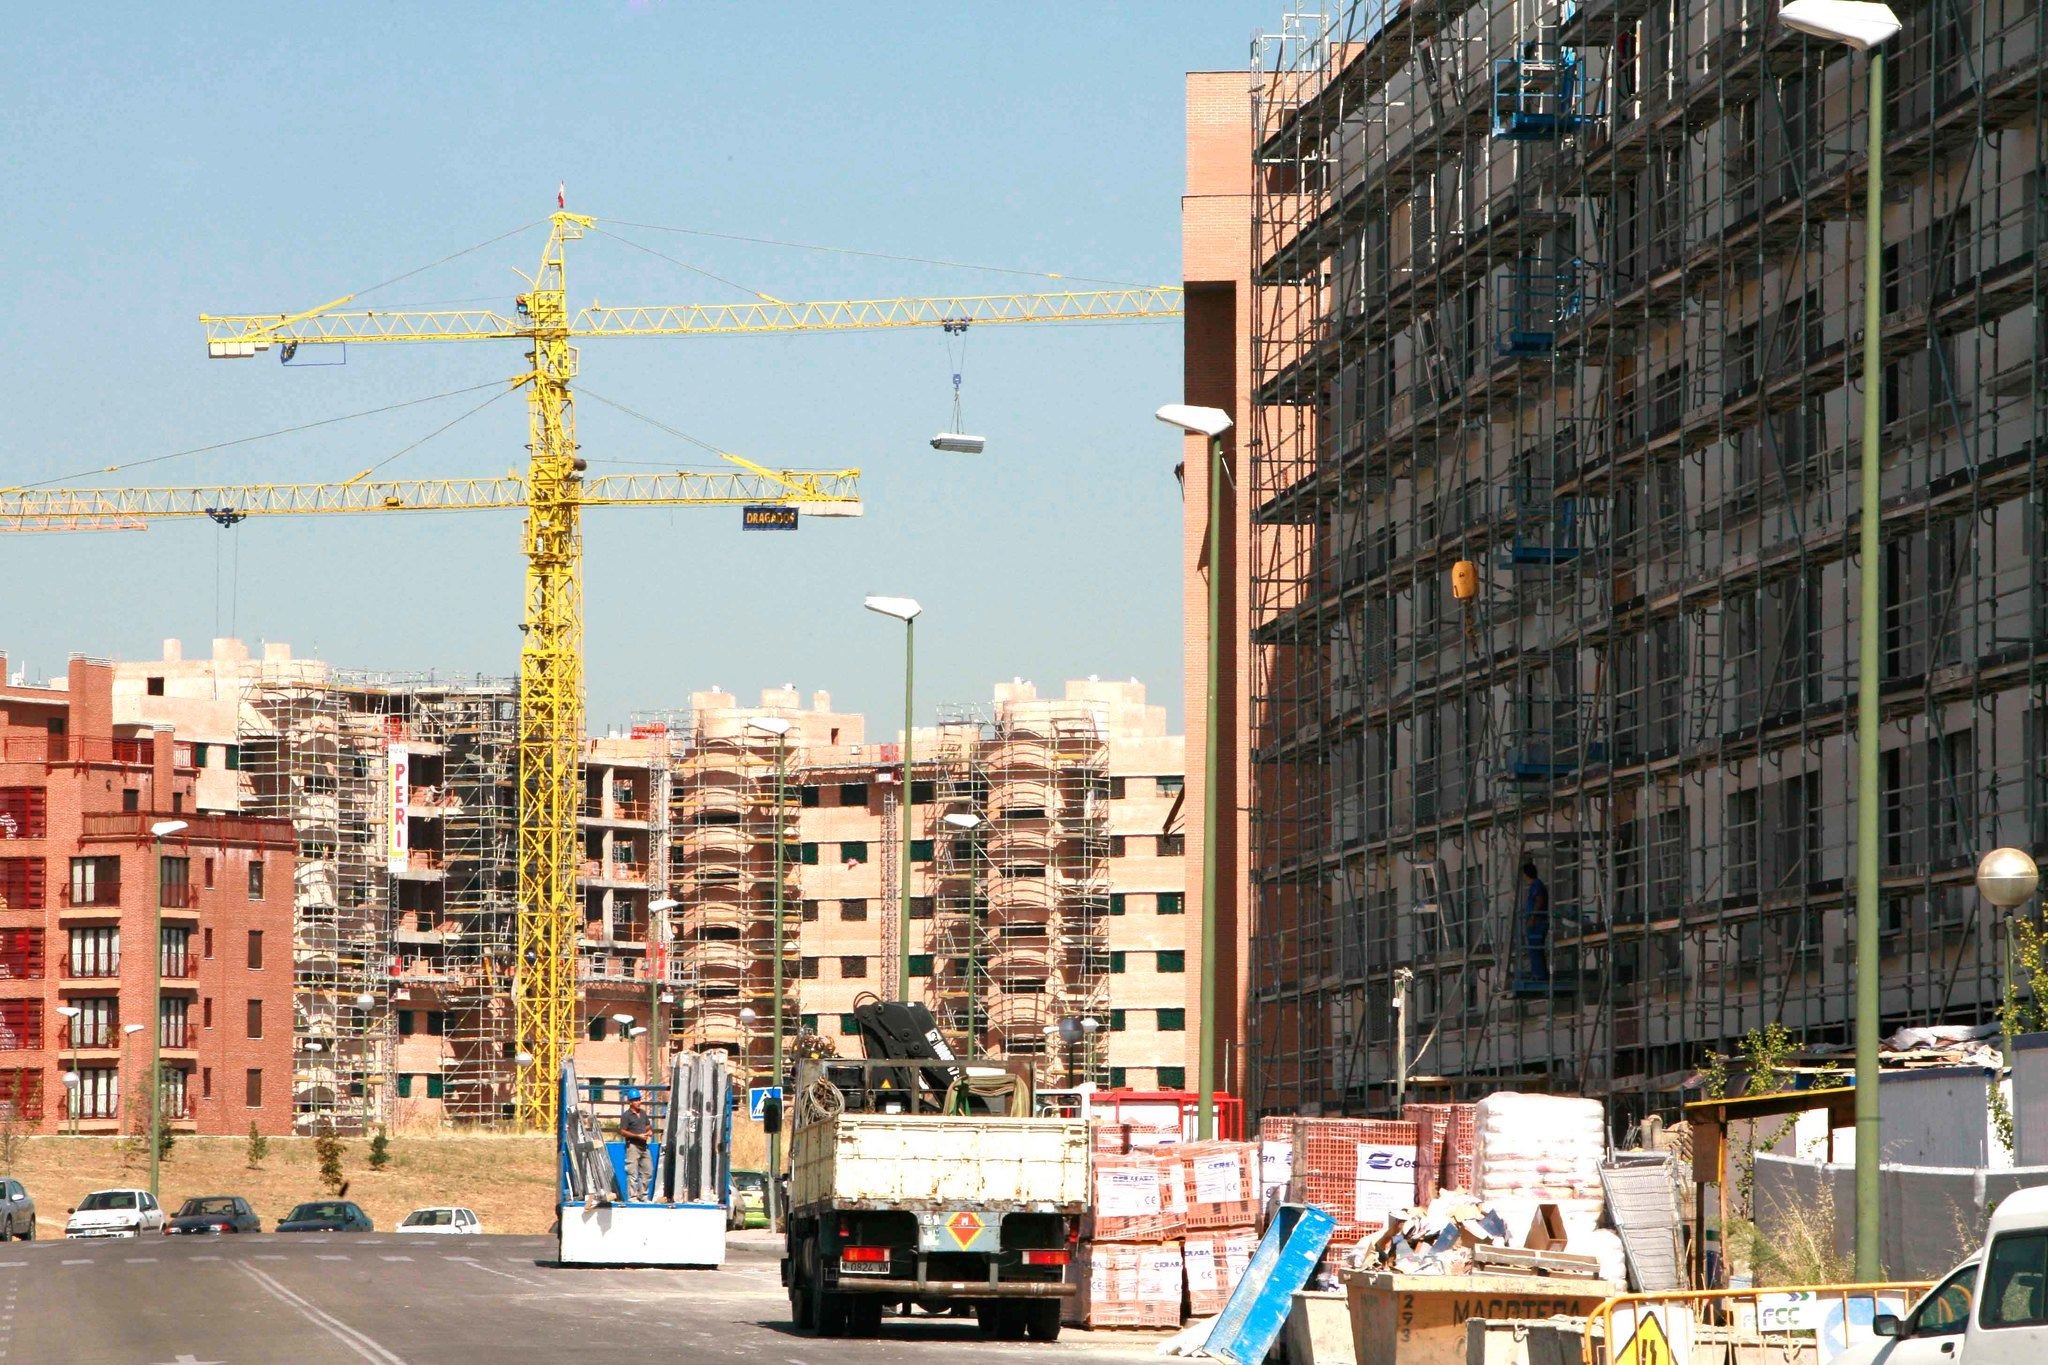
No es únicamente un cambio de opinión. Es el reflejo de un cambio profundo en la realidad económica y demográfica. España crea aproximadamente 245.000 hogares cada año, pero apenas termina 92.000 viviendas nuevas. El resultado es un déficit acumulado que puede rondar las 750.000 viviendas entre 2021 y 2025 y superar el millón en 2028 si se mantiene el actual desfase.
Los dos reales decretos propuestos por el Gobierno intentan responder a esta emergencia. Sin embargo, su contenido revela una contradicción: pretenden abordar un problema estructural mediante medidas esencialmente políticas, de efecto inmediato y elevada visibilidad pública. Más que resolver la crisis, parecen orientados a iniciar la campaña electoral y a trasladar el coste político y la responsabilidad del problema al próximo Gobierno.
Desde mi perspectiva como economista, hay nueve factores implicados en este problema. Los reales decretos actúan intensamente sobre algunos de ellos, parcialmente sobre otros y prácticamente ignoran el resto.
Los nuevos decretos profundizan en la protección del inquilino mediante prórrogas obligatorias, renovación automática, límites del 2% a las rentas y regulación de los alquileres de temporada y por habitaciones.
El primer factor es el crecimiento demográfico. España ha ganado más de tres millones de habitantes desde 2015 y cuenta con más de diez millones de residentes nacidos en el extranjero. Esa evolución aumenta el número de hogares y, por tanto, la demanda de vivienda. Los reales decretos no incorporan un plan capaz de elevar la construcción al ritmo necesario. Los avales para vivienda asequible y construcción industrializada pueden ayudar a determinados proyectos, pero su volumen resulta insuficiente frente a un desfase anual superior a 150.000 viviendas.
El segundo factor es la regulación del alquiler. La Ley de Vivienda y las restricciones aplicadas en determinadas zonas han coincidido con una reducción aproximada del 20% de la oferta anunciada de alquiler permanente en tres años. Los nuevos decretos profundizan en la protección del inquilino mediante prórrogas obligatorias, renovación automática, límites del 2% a las rentas y regulación de los alquileres de temporada y por habitaciones. Estas medidas protegen al arrendatario actual, pero pueden provocar que algunos propietarios vendan, retiren sus viviendas o las desplacen hacia mercados temporales o informales. El efecto será, por tanto, ambivalente: más protección para quienes ya tienen vivienda y más dificultades para quienes todavía buscan una.
El tercer factor es el encarecimiento de la construcción y la falta de mano de obra cualificada. Los avales para la construcción industrializada y la promoción de vivienda social pueden reducir costes y plazos en algunos proyectos. Pero no resuelven el envejecimiento de los trabajadores, la escasez de profesionales ni la baja productividad del sector. No existe un plan masivo que permita pasar de las actuales 90.000 viviendas terminadas a las 250.000 que exige la creación de hogares.
El cuarto factor es el suelo. España no carece necesariamente de territorio, sino de suelo finalista disponible allí donde se concentra el empleo y la demanda. La planificación urbanística, las reparcelaciones y las licencias siguen siendo lentas y políticamente complejas. El Plan Estatal de Vivienda 2026-2030 prevé ayudas para urbanizar suelo con reserva de vivienda protegida, pero los reales decretos no contienen una reforma estructural de la legislación del suelo ni una verdadera simplificación administrativa. El principal cuello de botella permanece intacto.
El quinto factor afecta a los salarios, al crédito y a los jóvenes. Los ingresos no han crecido al ritmo de los precios de la vivienda y muchos jóvenes no pueden reunir el ahorro necesario para la entrada de una hipoteca. Las ayudas a la primera vivienda y los avales públicos pueden facilitar el acceso a algunos hogares, pero no corrigen la insuficiencia salarial ni la dificultad de acumular ahorro. Tampoco resuelven que una parte creciente de la demanda se vea obligada a competir en el mercado del alquiler.
El noveno factor es el cambio en la estructura de los hogares. El aumento de las personas que viven solas y el envejecimiento de la población hacen que se necesiten más viviendas para alojar al mismo número de habitantes
El sexto factor es la vivienda turística. Su peso nacional puede parecer limitado, entre el 1,27% y el 1,5% del parque total, pero en determinados distritos céntricos supera ampliamente el 10% y puede llegar al 30% del parque residencial. La regulación del alquiler temporal, los límites a las habitaciones y la aplicación del IVA del 10% a los pisos turísticos pueden devolver algunas viviendas al mercado residencial. Sin embargo, el resultado dependerá de la inspección de las comunidades autónomas y los ayuntamientos. Sin control efectivo, una parte de la actividad simplemente se desplazará hacia la economía irregular.
El séptimo factor son los tipos de interés. El endurecimiento monetario del Banco Central Europeo encareció las hipotecas y redujo la capacidad de compra de las familias. Los reales decretos no pueden actuar directamente sobre esta variable, que depende de la política monetaria europea. Este problema, por tanto, queda fuera de su alcance.
El octavo factor es la adquisición de viviendas por fondos de inversión. La restricción temporal de compras especulativas con descuentos superiores al 30% puede limitar ciertas operaciones, salvo que los inmuebles se destinen a alquiler asequible durante al menos cinco años. Es una medida políticamente llamativa, pero su impacto nacional será reducido frente a un déficit de cientos de miles de viviendas, en un mercado en el que el 90% de los inmuebles está en manos de pequeños propietarios. El problema español no se explica principalmente por los fondos, sino por la insuficiencia general de oferta.
El noveno factor es el cambio en la estructura de los hogares. El aumento de las personas que viven solas y el envejecimiento de la población hacen que se necesiten más viviendas para alojar al mismo número de habitantes. Los reales decretos no abordan esta transformación demográfica, pese a que constituye una de las causas permanentes del aumento de la demanda.
La conclusión es incómoda. Los decretos actúan intensamente sobre el alquiler, parcialmente sobre la vivienda turística, los fondos, la construcción y las ayudas públicas, y prácticamente nada sobre la demografía, el suelo, los salarios, los tipos de interés o la estructura de los hogares.
La protección del inquilino es necesaria; también lo es preservar la seguridad jurídica del propietario y construir mucho más
El Gobierno presenta medidas de protección como si fueran una respuesta completa a un problema de producción. Pero no se puede resolver un déficit de 750.000 viviendas con prórrogas, topes de renta y anuncios presupuestarios. La protección del inquilino es necesaria; también lo es preservar la seguridad jurídica del propietario y construir mucho más.
La política de vivienda requiere acuerdos que sobrevivan a una legislatura: suelo finalista, licencias rápidas, formación profesional, industrialización, colaboración público-privada y un parque público permanente. Sin esa estrategia, cada nuevo decreto será una forma de ganar tiempo.
Los reales decretos pueden mejorar la situación de algunos inquilinos durante los próximos meses, pero no harán aparecer las viviendas que hoy faltan. Su mayor riesgo es convertir una emergencia nacional en un instrumento de campaña: ofrecer alivio inmediato, evitar las reformas difíciles y dejar al próximo Gobierno una crisis todavía mayor.
La vivienda no se abarata por decreto cuando no hay casas suficientes. Y un Gobierno no resuelve un problema por anunciarlo: lo resuelve cuando aumenta la oferta, reduce los plazos y permite que una familia pueda encontrar un hogar sin arruinarse.
Si la política se limita a proteger a quienes ya tienen vivienda, abandonará a quienes todavía la buscan. Ese es el verdadero fracaso que estos decretos pueden aplazar, pero no evitar.